

今年3月底到7月初,东方锆业从12元左右一路拉升到最高26.85元,股价直接翻倍,一度成为小金属板块里最亮眼的标的之一。
市场为什么突然盯上了这只锆业龙头?
答案藏在两个字里:锆价。
从海外巨头特诺(Tronox)上调四季度锆英砂报价,到国内锆系产品价格企稳回升,再到固态电池、核级锆材等新需求不断发酵——锆,这个长期被忽视的小众金属,正在悄悄走到聚光灯下。
只不过,7月冲高之后股价随板块一起回调,目前回到15元附近,让很多人又开始犹豫:这轮翻倍行情是概念炒作,还是产业逻辑的真正兑现?
要回答这个问题,得先搞懂锆到底是什么、它的周期怎么运转、以及这波上涨的底层逻辑到底是什么。
一、锆,到底是个什么金属?
锆(Zirconium)是一种银灰色的过渡金属,化学符号Zr。它最突出的特点有两个:耐腐蚀和耐高温。
锆的熔点高达1855℃,在空气中能形成一层致密的氧化膜,几乎不被酸碱腐蚀。也正是因为这些特性,锆从诞生起就和高端工业绑定在了一起。
锆的产业链起点是锆英砂(ZrSiO₄),也就是含有锆元素的天然矿石。全球锆英砂资源高度集中,澳大利亚、南非、莫桑比克和中国占据了绝大部分储量。更关键的是,全球优质资源基本掌握在伊鲁卡(Iluka)、特诺(Tronox)、力拓(Rio Tinto)几家巨头手里。
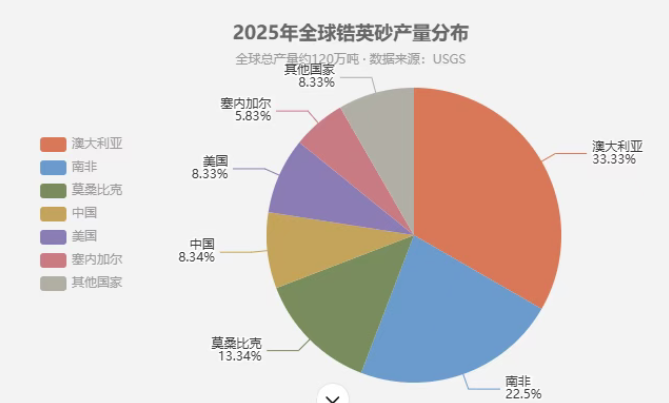
这种资源集中度,决定了锆行业的一个基本格局:供给端由少数玩家说了算,价格有很强的寡头属性。
二、从陶瓷到核能,锆的需求远比你想的广
很多人对锆的印象还停留在"做陶瓷的"。确实,陶瓷釉料和钛白粉的替代是锆传统的、也是最大的下游需求,和房地产周期高度相关。
但锆真正有想象力的地方,在于它的高端应用:
核级锆材——这是锆最硬核的应用场景。因为锆几乎不吸收中子,而且耐高温、耐腐蚀,是核电站燃料棒包壳的首选材料。一座百万千瓦级的核电站,每年消耗的核级锆材以吨计,技术壁垒极高。
固态电池电解质——这是近几年最火的新故事。LLZO(锂镧锆氧)作为氧化物固态电解质的核心路线之一,锆是关键原料。目前LLZO价格约638元/公斤,氧化物路线已成为固态电池产业化的"先头部队",从百吨级向万吨级跨越。
半导体材料——锆铪分离后的高纯氧化铪,是先进制程芯片和新型存储芯片的关键介电材料。国内企业已经在往这个方向突破。
除此之外,锆在耐火材料、精密铸造、航空航天、SOFC固体燃料电池等领域也都有不可替代的位置。
简单说:低端需求看地产,高端需求看新能源和半导体。 锆正处在一个传统需求稳定、新兴需求打开天花板的节点上。
三、价格周期:一轮上涨通常持续2-3年
做周期品投资,价格永远是最核心的指标。
从历史数据来看,锆英砂的价格波动有明显的周期性,一轮上涨行情大约持续2-3年。驱动逻辑主要有三条:
第一,房地产周期。 陶瓷卫浴需求和房地产新开工、竣工面积直接挂钩,这是决定锆价大趋势的核心宏观变量。
第二,供给端约束。 巨头控制资源,价格低迷期没人愿意投矿,等需求起来了供应又跟不上,形成紧平衡。矿不是说开就能开,从勘探到投产要好几年。
第三,成本与物流支撑。 海运费用、能源价格涨了,矿企的成本曲线就往上抬,价格底部也会被抬高。
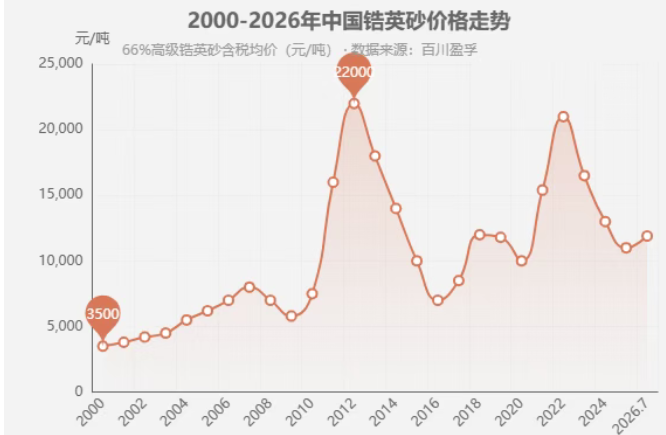
最新的行业动态值得注意:特诺(Tronox)近期宣布四季度锆英砂价格上调120美元/吨。海外巨头率先涨价,通常是一轮周期的先声。
四、国内龙头:东方锆业(002167.SZ)
在A股,说到锆就绕不开东方锆业。
这家公司是国内锆行业产业链最完整的企业之一,产品线从上游的锆英砂、氯氧化锆,到中游的二氧化锆、电熔锆,再到高端的核级锆、复合氧化锆,基本全覆盖。
业绩方面,2026年上半年公司实现营业收入6.76亿元,归母净利润8026.79万元,同比增长176.06% 。利润增速远高于营收增速,说明产品涨价的红利已经体现在报表上。
更值得关注的是它的新布局:公司正在推进年产6万吨新能源电池级氯氧化锆及1.2万吨锆铪分离高纯氧化物项目,定增募资11.7亿加码新能源和电子级高端材料。锆铪分离项目的4N级以上产品已经向半导体客户送样。
当然也要客观看待风险。固态电池的氧化锆应用目前还在试样阶段,尚未形成规模化收入;锆英砂90%以上依赖进口,地缘政治和出口管制都是潜在变量。
结语
锆不是那种天天上新闻的明星金属,但它的重要性被严重低估了。
从瓷砖到核电站,从固态电池到先进芯片,锆的需求版图正在从传统建材向高端制造快速扩展。叠加海外巨头涨价、国内供给紧平衡的行业背景,这轮周期的上行空间值得关注。
对投资者来说,周期品投资永远要记住一句话:在价格底部找供给收缩的逻辑,在价格顶部找需求透支的信号。 锆当前处于什么位置,每个人心里都要有杆秤。
免责声明:本文仅为行业科普与产业分析,不构成任何投资建议,市场有风险,投资需谨慎。

