

[前言]
储能市场的区域差异,核心取决于项目经济性。只有当储能在具体电力系统场景中具备明确的成本优势和收益基础,投资、建设和规模化应用才有持续扩张的条件。近两年,全球储能项目的经济性评估口径也在变化。传统的平准化度电成本主要反映发电侧成本,已不足以判断高比例新能源条件下储能的真实价值。随着电力系统对稳定供电、时段匹配和灵活性要求提高,配储后的稳定供电度电成本正成为更有解释力的分析指标。基于这一口径,不同区域储能市场的成本基础和发展条件已表现出明显分化。
从测算结果看,中国当前处于光伏配储稳定供电成本的低位区间;中东、印度、巴西、澳大利亚、南非等高资源地区,项目经济性也在持续改善;欧美市场空间很大,但项目成本明显更高,市场释放更依赖融资、并网、许可和电价机制。报告同时表明,光伏配储的成本通常低于风电配储,主要原因在于光伏日内出力规律更稳定,达到同等可靠性目标所需的储能规模通常更低,而风电更容易受到连续低风时段影响。
#要点
1.未配储成本差异已经收敛,配储后的稳定供电成本拉开差距
IRENA 指出,到 2025 年,固定式光伏和陆上风电在全球范围内的平均平准化度电成本都已接近 40 美元/MWh, 约0.274 元/kWh。但进入配储和可靠性约束之后,区域之间的差异重新放大。
2.光伏配储整体优于风电配储
光伏主要面对日内波动,更多依赖几小时级储能完成移峰;风电则可能遭遇多日连续低出力事件,需要更大规模储能或更多备用能力,因此稳定供电成本通常高于光伏。
3.资源条件越好,项目越容易形成经济性,市场越容易启动
资源禀赋、融资条件和基础设施约束,是不同市场成本差异的主要来源,而不是技术本身存在根本差别。中国之外多数市场成本更高,主要是因为融资环境和基础设施条件不同。
一、光伏:未配储成本与配储后的稳定供电成本
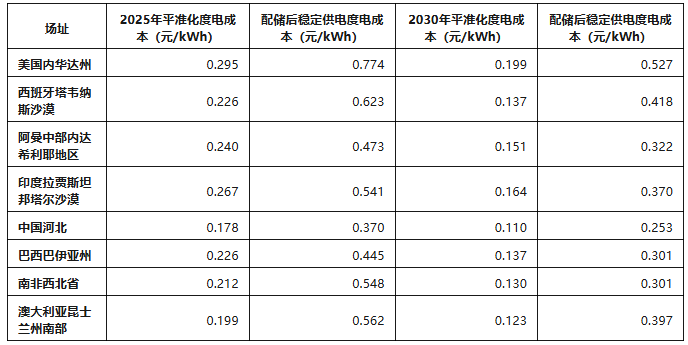
2025 年各区域光伏未配储成本大体集中在 0.18—0.30 元/千瓦时,差距并不算大;但配储并满足可靠性要求后,差距明显拉开。中国北方河北省 2025 年稳定供电度电成本约 0.37 元/千瓦时,明显低于美国内华达州的 0.774 元/千瓦时,也低于西班牙、印度、南非和澳大利亚。到 2030 年,中国河北项目进一步降至 0.253 元/千瓦时,仍然保持低位。
二、各区域电价水平与替代基准比较
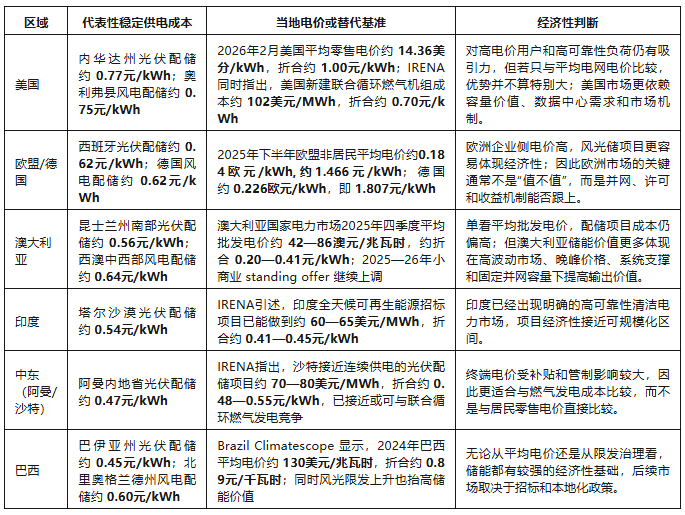
储能项目是否具备市场基础,不能只看项目成本本身,还要看其与当地电价和替代方案之间的关系。一般可从三个方面判断:一是与工商业电价相比,项目能否形成直接的用能成本替代;二是与新增煤电、燃气发电等替代电源相比,项目能否体现供电成本优势;三是与当地招标电价、容量补偿、电力现货和辅助服务收益相比,项目能否形成可持续回报。项目成本越接近或低于当地替代电源成本,或者越能对冲高电价和高可靠性用电需求,市场基础通常越稳。
不同区域的经济性逻辑并不相同。中国、中东和印度,更适合从替代新增电源、提升新能源消纳和提供稳定电力的角度看储能价值;巴西、澳大利亚和南非,更适合从限发治理、峰谷波动、晚峰供电和系统支撑需求的角度判断市场;欧洲更适合从高电价背景下的用户侧经济性和稳定绿色电力采购需求来理解市场;美国则同时受高可靠性负荷增长和项目成本、并网周期、融资约束等因素影响。
三、陆上风电:区域差异更明显
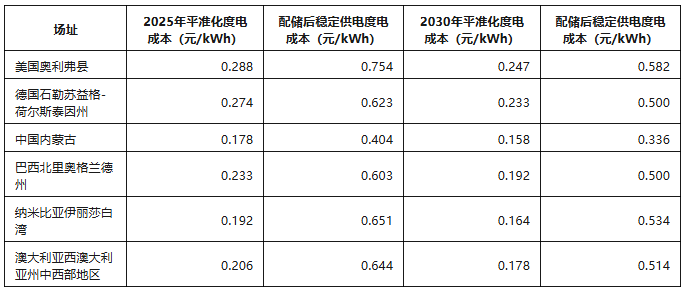
陆上风电的区域分化比光伏更强。中国内蒙古 2025 年稳定供电度电成本约 0.404 元/千瓦时,而美国奥利弗县、德国石勒苏益格-荷尔斯泰因州、巴西北里奥格兰德州和澳大利亚西澳中西部地区大多在 0.60 元/千瓦时上下。IRENA 的总结也明确指出,2025 年在 95% 可靠性目标下,陆上风电配储后的稳定供电成本大致从中国内蒙古的 59 美元/兆瓦时,拉开到美国奥利弗县的 110 美元/兆瓦时。这说明风电项目的资源差异、持续低风时段和储能需求,对成本影响更大。
四、中东、印度、巴西、澳大利亚、南非:高资源地区最容易形成新增市场
这类市场的共同点是资源条件、负荷增长和系统需求能够形成直接匹配。从测算结果看,巴西、印度、阿曼、南非、澳大利亚等高质量光照地区,2025 年光伏配储后的稳定供电成本大致在 0.446—0.562 元/kWh,到 2035 年有望降至 0.253—0.397 元/kWh。这些地区的优势在于太阳能资源强、低出力时段相对较短,达到同等可靠性目标所需的储能和超配规模更容易控制。
中东和印度更适合从新增电源替代和稳定清洁供电来理解储能价值。中东并不一定依赖高终端电价来支撑储能,而是更看重储能能否与新增燃气发电形成成本比较,或者在高温、高负荷增长背景下提供稳定电力。印度则已经出现明确的全天候新能源采购需求,储能更容易直接转化为招标和项目。
巴西、澳大利亚和南非更适合从系统问题来理解储能价值。巴西重点在限发和新能源消纳,澳大利亚重点在电价波动、晚峰供电和系统支撑,南非则更接近供电可靠性不足背景下的稳定电力需求。也就是说,这些市场的储能价值,不只是替代电量成本,而是直接解决电力系统中的具体问题。
五、欧美:市场空间大,但项目成本和制度约束更重
欧美市场需求明确、市场空间大,但项目经济性更依赖制度和电网条件。从代表性项目看,欧美的稳定供电成本明显高于中国及多数高资源地区。例如,美国内华达州光伏配储约 0.774 元/kWh,德国石勒苏益格-荷尔斯泰因州风电配储约 0.623 元/kWh,均高于中国和多数高资源地区的项目水平。
对美国来说,主要约束在项目开发端。美国市场有高可靠性负荷增长,也有较强的储能需求,但项目侧成本偏高,融资、并网和许可都会明显抬高总成本。美国的问题不是“有没有市场”,而是“项目能否以合理成本和合理周期落地”。
对欧洲来说,主要约束在收益实现端。欧洲终端电价较高,储能和风光储项目在用户侧、企业绿电采购和灵活性服务中通常更容易体现价值;但与此同时,高比例新能源也会带来发电时段价值下降、并网瓶颈和收益不稳定等问题。因此,欧洲市场虽然空间大,但项目推进更依赖并网条件、电价机制和收益设计。
小结
从当前各区域项目测算结果看,全球储能市场正在从“普遍看好”转向“分区域兑现”。今后的市场机会,不会平均分布在所有国家和地区,而会更多集中在那些同时具备资源条件、成本基础和电力系统需求的市场。对企业而言,判断一个区域值不值得进入,关键不在于单看装机增速或政策热度,而在于项目成本能否真正嵌入当地电价体系和供电结构,形成可落地、可复制、可持续的商业模式。
储能行业竞争重点已经从单纯的设备价格竞争,进一步转向场景匹配能力竞争。不同区域对储能的需求逻辑并不相同:有的市场更看重替代新增电源,有的更看重稳定绿电采购,有的更依赖峰谷价差和系统支撑收益。企业要准确理解当地市场的收益来源、并网条件和项目约束,才更有可能真正把区域机会转化为实际订单和持续业务。

